Assurance Constructeur Non Réalisateur (CNR) : vendez ce que vous faites construire
Vous faites bâtir ou restructurer un bien pour le vendre ? La loi vous répute constructeur : pendant dix ans, l’acquéreur peut se retourner contre vous. L’assurance CNR couvre cette responsabilité, la dommage ouvrage préfinance les réparations. On monte les deux contrats ensemble, avant l’ouverture du chantier.
CNR et dommage ouvrage dans une même demande
Marchands de biens, SCI, particuliers qui revendent
Pendant le chantier, l’ouvrage lui-même est exposé. Après la réception, deux contrats travaillent ensemble pendant dix ans : l’un répare le bien, l’autre couvre votre responsabilité de vendeur.
Avant l’ouverture du chantier
Dommage ouvrage
Le préfinancement des réparations des désordres graves, sans attendre qu’un juge désigne un responsable. Le contrat suit le bien : il passe à chaque acquéreur.
Exemple
Deux ans après la vente, le toit-terrasse d’un des logements fuit. L’acquéreur déclare le sinistre à l’assureur dommage ouvrage, qui se prononce sous 60 jours et finance la reprise.
L’assurance de votre responsabilité décennale de vendeur. Celui qui vend ce qu’il a fait construire est réputé constructeur : c’est lui que l’acquéreur et l’assureur DO peuvent mettre en cause.
Exemple
L’assureur dommage ouvrage a indemnisé l’acquéreur, puis se retourne contre vous en tant que vendeur réputé constructeur. La CNR prend en charge ce recours au lieu de votre trésorerie.
Les dommages à l’ouvrage avant sa réception : incendie, tempête, effondrement, vol de matériaux posés, vandalisme sur un chantier souvent inoccupé.
Exemple
Pendant la restructuration d’une maison en trois appartements, un incendie démarre dans le stock d’isolants. La TRC paie la reprise ; la dommage ouvrage n’intervient qu’après réception.
Trois points qui décident de l’acceptation
1
Les attestations des entreprises
Chaque entreprise doit justifier d’une décennale valable à l’ouverture du chantier et couvrant l’activité qu’elle exécute chez vous. C’est la première pièce que l’assureur vérifie.
2
Le montage de l’opération
Vente après achèvement, vente sur plan, achat-rénovation-revente : l’assureur veut savoir qui vend, quand, et sous quelle structure (nom propre, SCI, société).
3
Souscrire avant de commencer
La dommage ouvrage se souscrit avant l’ouverture du chantier, et la CNR en même temps. Une fois les travaux lancés, les propositions deviennent rares.
Le notaire vous demandera les attestations
Toute vente dans les dix ans doit mentionner l’existence ou l’absence des assurances de construction. On prépare la dommage ouvrage et la CNR dès le départ, pour que l’acte se signe sans discussion sur le prix.
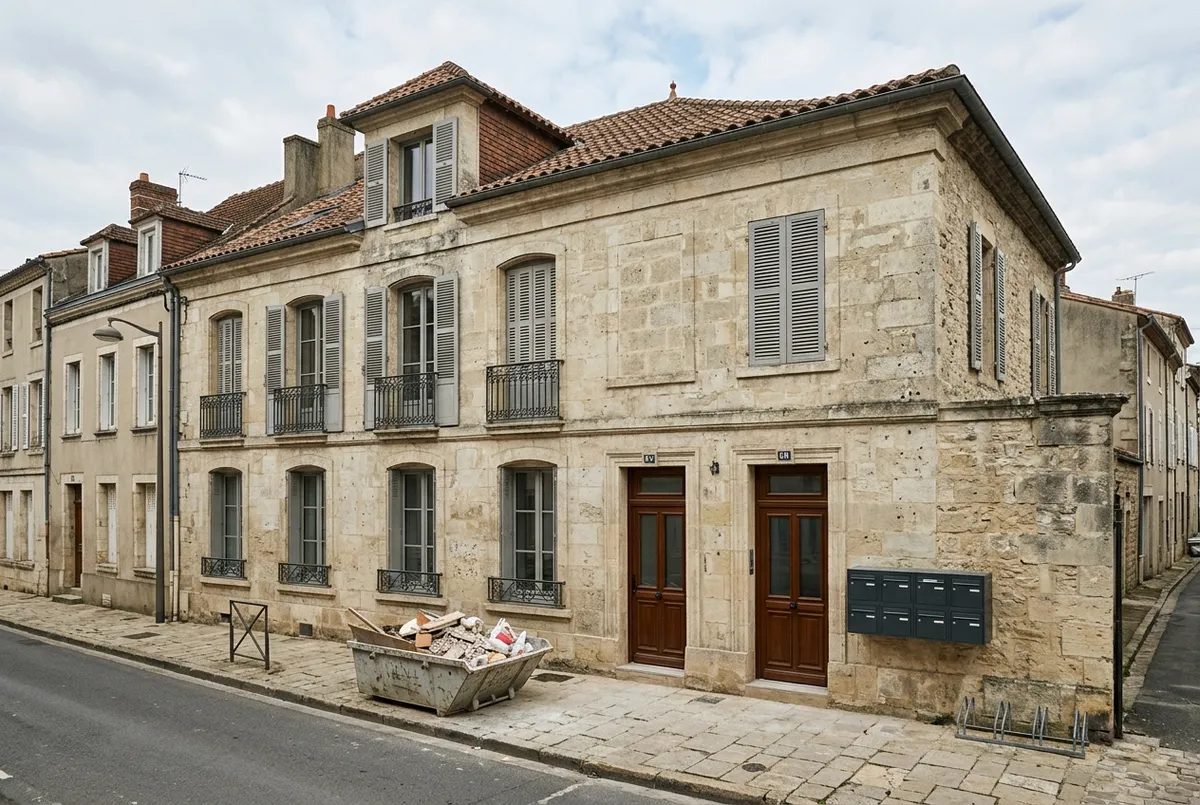
Le mot vient du monde des promoteurs, mais la règle touche bien plus de monde : toute personne qui fait construire par des entreprises, puis vend.
Marchand de biens
Acheter, restructurer, revendre
Plateaux redécoupés, planchers repris, toiture refaite : dès que la rénovation touche à la structure ou crée des logements, vous vendez un ouvrage que vous avez fait construire. La CNR et la dommage ouvrage s’imposent.
Opérations
Réhabilitation lourde
Création de lots
Surélévation
Changement d’usage
Particulier
Faire construire pour vendre
Une maison bâtie sur un terrain divisé, puis vendue dès la fin du chantier : même sans être un professionnel, vous êtes réputé constructeur vis-à-vis de l’acquéreur, avec les mêmes obligations d’assurance.
Situations
Maison neuve
Division de terrain
Revente rapide
Division
Diviser une maison en logements
Transformer une grande maison en deux ou trois appartements pour les vendre séparément, c’est créer des planchers, des cloisons séparatives, des réseaux neufs. L’assureur regarde l’ampleur des travaux.
À préciser
Planchers
Cloisons séparatives
Réseaux
Accès
SCI, promoteur occasionnel
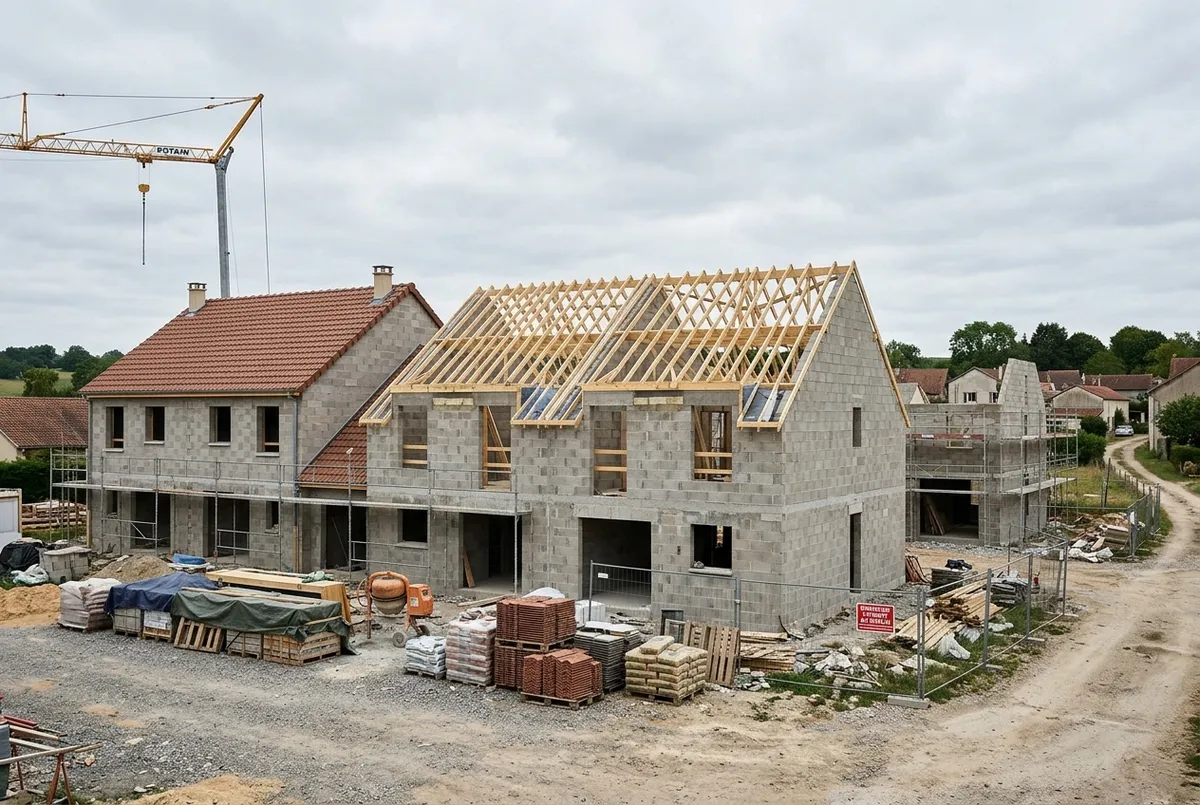
Un petit programme à vendre
Une SCI de construction-vente qui bâtit quatre maisons, un investisseur qui monte sa première opération : c’est la structure qui vend qui doit être assurée, et chaque associé a intérêt à le vérifier.
Montages
SCI construction-vente
Vente après achèvement
Vente sur plan
Trois sinistres après la vente
Structure, étanchéité, opération sans assurance : ce qui arrive, et qui paie.
Structure
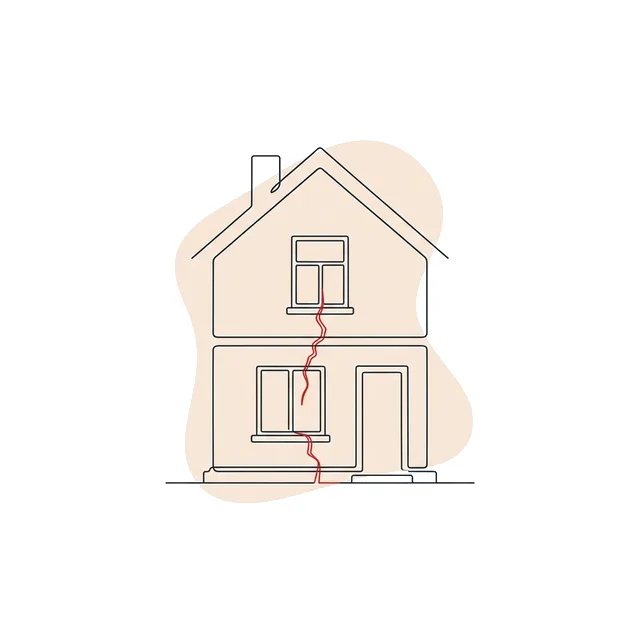
La fissure sur la maison vendue
Maison neuve vendue à l’achèvement. Trois ans plus tard, une fissure traversante descend sous une fenêtre de l’étage : tassement des fondations. Reprise chiffrée à 45 000 €.
Qui paie : la dommage ouvrage préfinance ; son recours vise l’entreprise de gros œuvre et vous, vendeur, que la CNR couvre.
Étanchéité
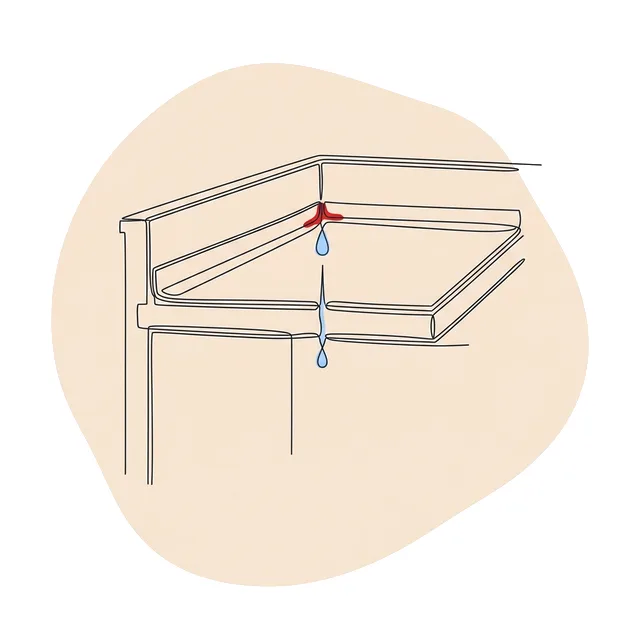
Le toit-terrasse qui fuit
Petit immeuble réhabilité et vendu en quatre lots. Le relevé d’étanchéité du toit-terrasse a été mal exécuté : le logement du dernier étage prend l’eau à chaque orage.
Qui paie : la dommage ouvrage, mise en œuvre par le syndicat des copropriétaires ; la CNR répond de votre part de responsabilité.
Sans assurance
Le plancher créé lors de la division
Une grange transformée en deux logements, plancher intermédiaire sous-dimensionné. Il fléchit au bout de deux ans. Le vendeur n’avait souscrit ni DO ni CNR.
Qui paie : le vendeur lui-même, sur son patrimoine, en attendant de pouvoir se retourner contre le charpentier et son assureur.
La CNR se souscrit le plus souvent avec la dommage ouvrage, en une prime unique pour l’opération. Son prix dépend du coût des travaux, du nombre de logements et de votre expérience.
Maison vendue après achèvement
Construction neuve, travaux de 200 000 €
3 500 – 6 500 €
DO + CNR, prime unique pour toute l’opération.
Le plus fréquent
Rénovation lourde ou division
Marchand de biens, travaux de 150 000 €
3 200 – 6 000 €
DO + CNR, selon la part de travaux touchant la structure.
Opération de plusieurs logements
Petit collectif, programme de maisons
Sur étude
tarif établi sur le dossier technique et financier de l’opération.
Oui. L’article L241-2 du Code des assurances impose une assurance de responsabilité décennale à celui qui fait réaliser des travaux de construction pour le compte d’autrui, et précise qu’il en est de même lorsque les travaux sont réalisés en vue de la vente. Le manquement est puni de six mois d’emprisonnement et 75 000 € d’amende (art. L243-3).
Qui est constructeur non réalisateur ?
+
Celui qui fait construire sans exécuter lui-même les travaux, puis vend l’ouvrage : marchand de biens, promoteur, SCI de construction-vente, particulier qui fait bâtir une maison pour la revendre. Le Code civil le répute constructeur (art. 1792-1, 2°) : il répond des désordres décennaux envers l’acquéreur.
Quelle différence entre la CNR et la dommage ouvrage ?
+
La dommage ouvrage est une assurance de chose : elle préfinance les réparations et passe aux acquéreurs successifs. La CNR est une assurance de responsabilité : elle couvre le vendeur quand on se retourne contre lui. Les deux se souscrivent ensemble, souvent dans le même contrat.
Combien coûte une assurance CNR ?
+
Vendue avec la dommage ouvrage, la CNR s’ajoute en général à sa prime. Pour une maison vendue après achèvement, comptez souvent 3 500 à 6 500 € pour les deux contrats, en prime unique. Les opérations de plusieurs logements se tarifient sur étude.
L’exception pour les particuliers s’applique‑t‑elle si je revends ?
+
Non. L’article L243-3 ne dispense de sanction que la personne physique qui construit un logement pour l’occuper elle-même ou y loger sa famille. Celui qui fait construire pour vendre n’entre pas dans cette exception.
Vais-je être démarché par plusieurs assureurs ?
+
Non. Votre demande est transmise à un seul courtier partenaire, spécialisé en assurance construction, qui interroge lui-même les assureurs pour votre compte.